किसी के ऋण में गारंटर बन रहे हैं तो सावधान: उधार लेने वाले जितनी ही हो सकती है आपकी कानूनी जिम्मेदारी
सुभाष चंद्रा प्रकरण ने उठाया बड़ा प्रश्न- क्या गारंटी केवल सद्भाव का हस्ताक्षर है या पूरा ऋण चुकाने का कानूनी वचन?
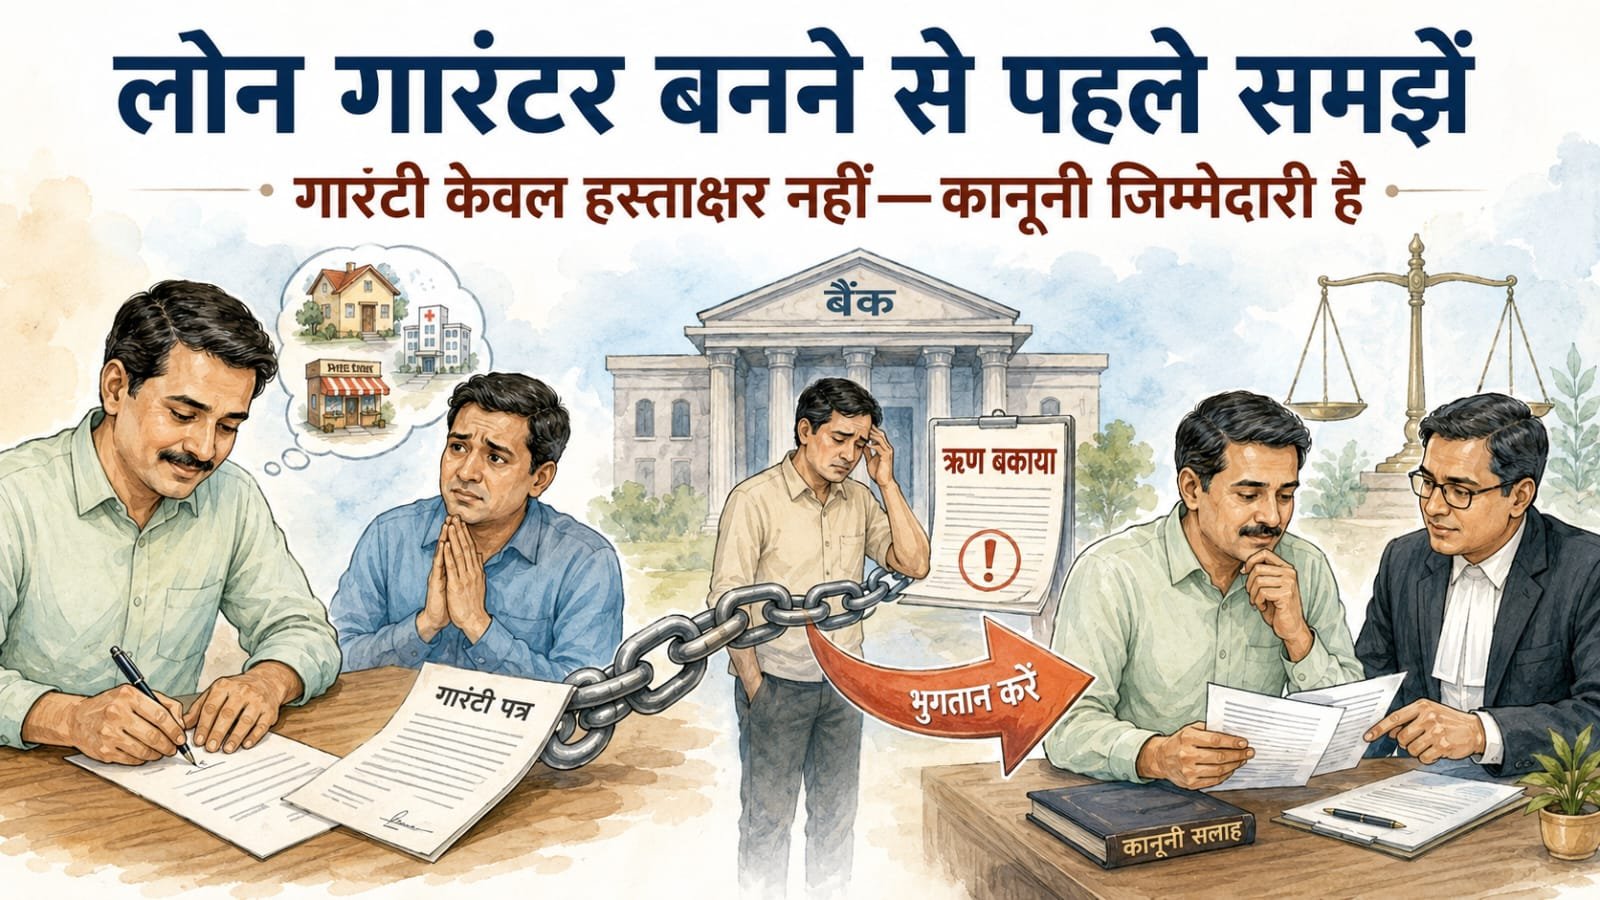
घर बनाने, व्यापार बढ़ाने, चिकित्सा, शिक्षा, विवाह अथवा दूसरी आवश्यकताओं के लिए लोगों को बैंक और वित्तीय संस्थानों से ऋण लेना पड़ता है। कई बार बैंक अतिरिक्त सुरक्षा के रूप में किसी रिश्तेदार, मित्र अथवा परिचित को गारंटर बनाने की शर्त रखते हैं। सामाजिक विश्वास में व्यक्ति दस्तावेज पर हस्ताक्षर कर देता है, लेकिन कानून में गारंटर केवल पहचान प्रमाणित करने वाला गवाह नहीं होता। मूल ऋणी के चूकने पर उससे पूरे बकाया ऋण, ब्याज और अनुबंध में निर्धारित खर्चों की वसूली हो सकती है।कानून में गारंटर की स्थिति क्या है?
भारतीय संविदा अधिनियम, 1872 की धारा 126 के अनुसार गारंटी का अनुबंध वह व्यवस्था है जिसमें कोई व्यक्ति तीसरे व्यक्ति के चूकने पर उसका वचन पूरा करने अथवा उसकी देनदारी चुकाने का दायित्व लेता है। ऋण लेने वाला “मूल ऋणी”, ऋण देने वाला “लेनदार” और जिम्मेदारी स्वीकार करने वाला “प्रतिभू” अथवा गारंटर कहलाता है।
धारा 128 का मूल नियम अत्यंत स्पष्ट है—यदि अनुबंध में इसके विपरीत कोई सीमा निर्धारित नहीं है तो गारंटर की जिम्मेदारी मूल ऋणी की जिम्मेदारी के बराबर और सह-विस्तृत होती है। इसका अर्थ है कि गारंटर पर मूलधन के साथ ब्याज, दंडात्मक ब्याज तथा निर्धारित खर्चों की देनदारी भी आ सकती है।सर्वोच्च न्यायालय ने बैंक ऑफ बिहार बनाम दामोदर प्रसाद, स्टेट बैंक ऑफ इंडिया बनाम इंडेक्सपोर्ट रजिस्टर्ड और इंडस्ट्रियल इन्वेस्टमेंट बैंक ऑफ इंडिया बनाम बिश्वनाथ झुनझुनवाला मामलों में स्पष्ट किया कि लेनदार को पहले मूल ऋणी की सारी संपत्ति से वसूली करके असफल होना आवश्यक नहीं है। वह परिस्थितियों और अनुबंध के अनुसार मूल ऋणी तथा गारंटर- दोनों के विरुद्ध एक साथ अथवा सीधे गारंटर के विरुद्ध कार्रवाई कर सकता है।
अर्थात यह धारणा गलत है कि “पहले बैंक उधार लेने वाले से वसूली करेगा, उसके बाद ही मेरी बारी आएगी।”क्या हर गारंटर का दायित्व असीमित होता है?गारंटी दस्तावेज की शर्तें सबसे महत्त्वपूर्ण हैं। गारंटी किसी निश्चित राशि तक सीमित हो सकती है अथवा मूलधन, ब्याज और अन्य खर्चों सहित व्यापक हो सकती है। वह एक विशेष ऋण तक सीमित या भविष्य में दिए जाने वाले अनेक ऋणों के लिए “सतत गारंटी” भी हो सकती है।
सतत गारंटी को भारतीय संविदा अधिनियम की धारा 130 के तहत भविष्य के लेनदेन के लिए सूचना देकर वापस लिया जा सकता है, लेकिन इससे पहले दिए जा चुके ऋण की जिम्मेदारी समाप्त नहीं होती। गारंटर की मृत्यु से भी सामान्यतः केवल भविष्य के लेनदेन के संबंध में सतत गारंटी समाप्त होती है, जब तक अनुबंध में अलग व्यवस्था न हो।किन परिस्थितियों में गारंटर मुक्त हो सकता है?
कानून गारंटर को कुछ सुरक्षा भी देता है। उसकी सहमति के बिना मूल ऋणी और लेनदार ऋण की मूल शर्तों में महत्त्वपूर्ण परिवर्तन करें तो धारा 133 लागू हो सकती है। लेनदार मूल ऋणी को कानूनी रूप से मुक्त कर दे, समय देने अथवा समझौता करने का बाध्यकारी अनुबंध करे या गारंटर की वसूली के अधिकार को नुकसान पहुंचाए तो धाराएं 134 से 139 प्रासंगिक हो सकती हैं।धारा 141 के अनुसार गारंटर को लेनदार के पास मौजूद प्रतिभूतियों का लाभ लेने का अधिकार है। लेनदार गारंटर की सहमति के बिना सुरक्षा छोड़ दे अथवा नष्ट कर दे तो गारंटर उस सुरक्षा के मूल्य की सीमा तक दायित्व से मुक्त हो सकता है। तथ्य छिपाकर या गलत प्रस्तुतीकरण के आधार पर ली गई गारंटी धाराओं 142 और 143 के अंतर्गत अमान्य हो सकती है।लेकिन केवल बैंक द्वारा कुछ समय तक मूल ऋणी पर मुकदमा नहीं करना गारंटर को स्वतः मुक्त नहीं करता। प्रत्येक मामले का निर्णय गारंटी-पत्र और वास्तविक तथ्यों के आधार पर होता है।
गारंटर ने भुगतान कर दिया तो उसके अधिकार क्या हैं?
गारंटर केवल भुगतान करने वाला असहाय पक्ष नहीं है। भारतीय संविदा अधिनियम की धारा 140 के अनुसार ऋण चुकाने के बाद उसे लेनदार के अधिकार प्राप्त हो जाते हैं। वह मूल ऋणी से भुगतान की गई राशि वसूल सकता है और उपलब्ध प्रतिभूतियों का लाभ मांग सकता है। धारा 145 में मूल ऋणी पर गारंटर को क्षतिपूर्ति करने का दायित्व निहित है। एक से अधिक गारंटर होने पर, अनुबंध के अधीन, उनके बीच अनुपातिक योगदान का अधिकार भी बन सकता है।
व्यावहारिक कठिनाई यह है कि यदि मूल ऋणी के पास संपत्ति ही नहीं बची हो तो गारंटर का यह अधिकार कागज पर रह सकता है। इसलिए गारंटी देने से पहले जांच, बाद में मुकदमा करने की क्षमता से कहीं अधिक महत्त्वपूर्ण है।गारंटर बनने से पहले क्या जांचें?
गारंटी देने से पहले व्यक्ति को कम-से-कम ये कदम उठाने चाहिए
- ऋण की पूरी राशि, अवधि, ब्याज और दंडात्मक ब्याज समझें।-
- गारंटी सीमित है या असीमित और विशेष है या सतत- यह लिखित रूप में देखें।-
- मूल ऋणी की आय, नकदी प्रवाह, मौजूदा ऋण और भुगतान इतिहास जांचें।-
- ऋण के बदले गिरवी संपत्ति और उसकी वास्तविक बाजार कीमत समझें।-
- खाली, अधूरे अथवा बाद में भरे जाने वाले दस्तावेजों पर हस्ताक्षर न करें।-
- गारंटी-पत्र, ऋण स्वीकृति, पुनर्भुगतान कार्यक्रम और सुरक्षा दस्तावेज की प्रति लें।-
- बैंक से खाते की नियमित जानकारी और डिफॉल्ट की तत्काल सूचना देने की लिखित शर्त मांगें।-
- देखें कि गारंटी आपकी संपत्ति और पारिवारिक वित्तीय सुरक्षा से बड़ी तो नहीं है।-
- सह-गारंटर हैं तो उनके दायित्व और आपसी योगदान की व्यवस्था समझें।-
- बड़ी राशि में स्वतंत्र अधिवक्ता और चार्टर्ड अकाउंटेंट से दस्तावेज की जांच कराएं।
गारंटी देने से गारंटर की अपनी ऋण क्षमता और क्रेडिट प्रोफाइल भी प्रभावित हो सकती है। मूल ऋणी की चूक क्रेडिट रिपोर्ट में दर्ज होने पर गारंटर को भविष्य में अपना ऋण लेने में कठिनाई आ सकती है।
मूल ऋणी चूक जाए तो गारंटर क्या करे?
बैंक का नोटिस मिलने पर उसे नजरअंदाज नहीं करना चाहिए। गारंटर को तुरंत ऋण खाते का प्रमाणित विवरण, मूलधन- ब्याज का विभाजन, गारंटी दस्तावेज, गिरवी संपत्ति और अब तक हुई वसूली का विवरण मांगना चाहिए। मूल ऋणी से लिखित रूप में भुगतान योजना और संपत्ति संबंधी जानकारी लेनी चाहिए।
यदि राशि विवादित हो, गारंटी सीमित हो, शर्तें बिना सहमति बदली गई हों, सुरक्षा छोड़ी गई हो अथवा तथ्य छिपाकर हस्ताक्षर कराए गए हों तो अधिवक्ता के माध्यम से समय पर आपत्ति दर्ज करानी चाहिए। संभव हो तो बैंक से पुनर्गठन अथवा किस्तबंदी पर बातचीत की जा सकती है। भुगतान करना पड़े तो प्रत्येक भुगतान का प्रमाण सुरक्षित रखकर मूल ऋणी के विरुद्ध क्षतिपूर्ति और वसूली के अधिकार का उपयोग करना चाहिए।
वसूली के दौरान बैंक अथवा एजेंट कानून-विरुद्ध धमकी, अपमान या उत्पीड़न नहीं कर सकते, लेकिन अनुचित वसूली व्यवहार की शिकायत करने से वैध ऋण दायित्व समाप्त नहीं होता।
सुभाष चंद्रा प्रकरण से आम गारंटर क्या सीखे?
सुभाष चंद्रा ने स्वयं ₹22,006.57 करोड़ व्यक्तिगत रूप से उधार नहीं लिए थे; यह राशि विभिन्न कंपनियों के ऋणों के संबंध में उनके विरुद्ध पेश और स्वीकार किए गए व्यक्तिगत गारंटी-दावों से जुड़ी है। NCLT के समक्ष रखी योजना में ऋणदाताओं के लिए ₹6.25 करोड़ और प्रक्रिया खर्च के लिए ₹25 लाख का प्रावधान किया गया।
चंद्रा कार्यालय का कहना है कि अधिकांश गारंटियां समूह के वित्तीय डिफॉल्ट के बाद अतिरिक्त सुरक्षा के रूप में दी गई थीं, मूल ऋणी कंपनियों से वसूली के रास्ते अलग हैं और ₹22 हजार करोड़ को वर्तमान व्यक्तिगत बकाया कहना सही नहीं है। फिर भी यह प्रकरण दिखाता है कि हस्ताक्षर करने वाला व्यक्ति स्वयं ऋण राशि प्राप्त न करे, तब भी व्यक्तिगत गारंटी उसके विरुद्ध विशाल कानूनी दावे का आधार बन सकती है।
इस मामले में IBC के अंतर्गत व्यक्तिगत दिवाला समाधान, ऋणदाताओं के 80.814 प्रतिशत मतदान और संपत्ति मूल्यांकन जैसी असाधारण परिस्थितियां हैं। आम गारंटर यह मानकर नहीं चल सकता कि उसे भी अत्यंत कम राशि देकर मुक्ति मिल जाएगी। सामान्य बैंक ऋण में गारंटर की आय, बैंक खाते, चल-अचल संपत्ति और गिरवी संपत्ति के विरुद्ध कानूनी वसूली की कार्रवाई हो सकती है।
सुभाष चंद्रा प्रकरण का सबसे बड़ा सार्वजनिक संदेश यही है- गारंटी मित्रता, रिश्तेदारी या प्रतिष्ठा का सामान्य प्रमाणपत्र नहीं, बल्कि दूसरे व्यक्ति का ऋण स्वयं चुकाने की गंभीर कानूनी प्रतिज्ञा है। हस्ताक्षर से पहले सबसे कठिन प्रश्न पूछना अविश्वास नहीं, बल्कि अपने परिवार और भविष्य की वित्तीय सुरक्षा है।