हर्षद मेहता प्रतिभूति घोटाला: ₹40 करोड़ के दुरुपयोग से व्यापारियों को सीख
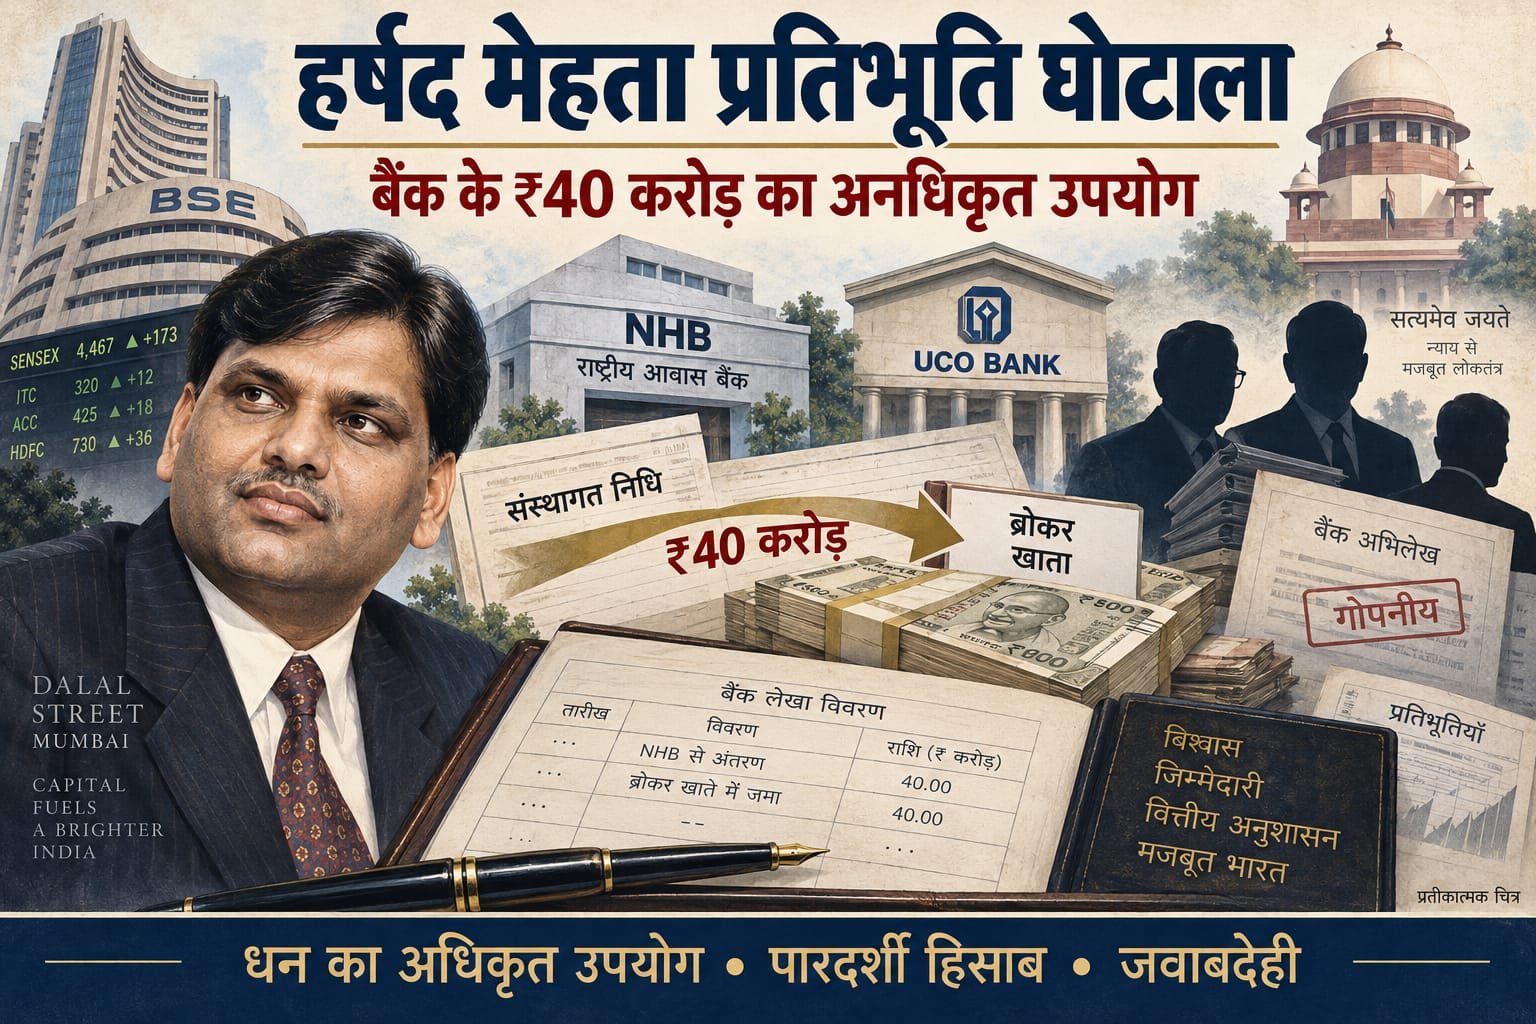
व्यापार में किसी दूसरे की रकम कुछ समय इस्तेमाल करके वापस लौटा देने का इरादा, उसके अनधिकृत उपयोग को वैध नहीं बनाता। 1992 के चर्चित हर्षद मेहता प्रतिभूति घोटाले से जुड़े राष्ट्रीय आवास बैंक–यूको बैंक प्रकरण में सुप्रीम कोर्ट ने इसी सिद्धांत को स्पष्ट किया। यह मामला बताता है कि वित्तीय संस्थाओं में भरोसे के साथ जवाबदेही कितनी आवश्यक है।
कैसे हुआ धन का दुरुपयोग?
6 अप्रैल 1992 को राष्ट्रीय आवास बैंक के ₹40 करोड़, यूको बैंक को दिए जाने वाले अल्पकालिक ‘कॉल मनी’ ऋण के आवरण में, शेयर दलाल हर्षद मेहता के खाते में पहुँचाए गए। संस्थागत धन को अनधिकृत निजी उपयोग में लगाने के इस लेन-देन में बैंक अधिकारियों की भूमिका सामने आई।
विशेष अदालत से सुप्रीम कोर्ट तक
विशेष अदालत ने 4 दिसंबर 2003 को दोषसिद्धि का निर्णय दिया। इसके विरुद्ध छह अपीलों पर सुप्रीम कोर्ट ने आर. वेंकटकृष्णन बनाम सीबीआई मामले में 7 अगस्त 2009 को फैसला सुनाया।
यूको बैंक के के. मार्गबंधु, आर. वेंकटकृष्णन और एस.वी. रामनाथन तथा राष्ट्रीय आवास बैंक के सी. रविकुमार की आपराधिक न्यासभंग, षड्यंत्र और भ्रष्टाचार संबंधी दोषसिद्धि कायम रही। अतुल एम. पारेख की षड्यंत्र की दोषसिद्धि भी कायम रही। एस. सुरेश बाबू को पर्याप्त साक्ष्य के अभाव में बरी किया गया। यह पूरे प्रतिभूति घोटाले के सभी मुकदमों का संयुक्त निर्णय नहीं, बल्कि इस विशिष्ट प्रकरण का अंतिम अपीलीय फैसला था।
रकम लौटाने का तर्क क्यों पर्याप्त नहीं था?
अदालत ने स्पष्ट किया कि अंतिम आर्थिक नुकसान न होने पर भी बेईमानी से किया गया अस्थायी धन-दुरुपयोग आपराधिक न्यासभंग हो सकता है। इसलिए धन के उपयोग की वैधता केवल उसकी वापसी से तय नहीं होती।
व्यापारियों के लिए व्यावहारिक सीख
इस निर्णय से निकलने वाली प्रमुख सीख है कि रकम पर नियंत्रण और उसके उपयोग का अधिकार अलग बातें हैं। ग्राहक का अग्रिम, साझेदार की पूँजी अथवा किसी निश्चित उद्देश्य के लिए प्राप्त धन का उपयोग तय शर्तों के अनुसार होना चाहिए। “कुछ दिन इस्तेमाल करके वापस रख देंगे” की सोच कारोबार को गंभीर संकट में डाल सकती है।
भुगतान की व्यवस्था में स्वतंत्र जाँच आवश्यक है। भुगतान मंजूर करने, खाते में दर्ज करने और उसका मिलान करने की जिम्मेदारियाँ अलग रखने से गलत लेन-देन पकड़ने की संभावना बढ़ती है। रकम भेजने से पहले दस्तावेज में दर्ज लाभार्थी और वास्तविक बैंक खाते का मिलान भी होना चाहिए।
मौखिक निर्देशों पर बड़े वित्तीय निर्णय लेने के बजाय अधिकार, उद्देश्य और स्वीकृति का स्पष्ट रिकॉर्ड रखना उपयोगी है। वरिष्ठ अधिकारी का निर्देश मिलने पर भी संदिग्ध भुगतान की लिखित पुष्टि और आवश्यक जाँच की जानी चाहिए।
इस मामले से व्यक्ति की भूमिका के आधार पर जवाबदेही तय करने की सीख भी मिलती है। किसी संस्था में कार्यरत होना अपने आप अपराध का प्रमाण नहीं है; आरोप और प्रमाणित दोष के बीच अंतर बनाए रखना आवश्यक है।
कारोबार की साख केवल कमाई से नहीं बनती। उसकी रक्षा धन के अधिकृत उपयोग, पारदर्शी हिसाब और जिम्मेदार निर्णयों से होती है।