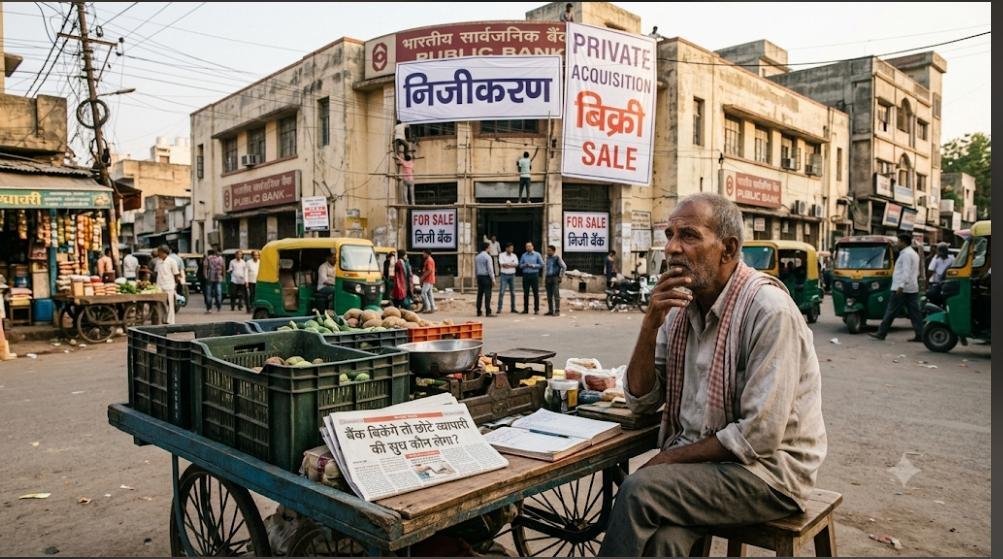
बैंक बिकेंगे तो छोटे व्यापारी की सुध कौन लेगा?
धर्मेंद्र सुंदेशा, फाउंडर, मारवाड़ पत्रिका डॉट कॉम
बैंक का महत्व उसकी बैलेंस शीट, मुनाफे और शेयर की कीमत से कहीं अधिक होता है। एक छोटे व्यापारी के लिए बैंक दुकान चलाने का सहारा है। छोटे उद्योगपति के लिए मशीन खरीदने, मजदूरी चुकाने और कारोबार बढ़ाने का माध्यम है। इसलिए सार्वजनिक नियंत्रण वाले बैंक को निजी हाथों में सौंपते समय पहला प्रश्न होना चाहिए—जिस व्यक्ति की बाजार में सौदेबाजी की ताकत कम है, उसकी वित्तीय जरूरतों की जिम्मेदारी कौन निभाएगा?
आईडीबीआई बैंक की नियंत्रणकारी हिस्सेदारी निजी खरीददार को बेचने की मंजूरी इसी प्रश्न को सामने लाती है। सौदा अभी पूरा होना बाकी है, लेकिन प्रस्तावित व्यवस्था में सरकार और एलआईसी अपने बोर्ड प्रतिनिधि हटाकर सामान्य सार्वजनिक शेयरधारक बनेंगे। इसका अर्थ केवल शेयरों की बिक्री नहीं, बैंक की दिशा निर्धारित करने वाले सार्वजनिक नियंत्रण से पीछे हटना भी है।
छोटे व्यापारी के लिए विकल्प होना और उपयोगी विकल्प होना अलग है
बड़े निजी बैंक छोटे कारोबारियों को भी वित्त देते हैं। उन्हें केवल बड़े कॉरपोरेट का बैंक कहना तथ्यात्मक रूप से सही नहीं होगा। उदाहरण के लिए, आईसीआईसीआई बैंक अपने परिणामों में बिजनेस बैंकिंग ऋण कारोबार की वृद्धि दर्ज करता है। लेकिन ऋण उपलब्ध होने का अर्थ यह नहीं कि उसकी लागत, शर्तें और प्रक्रिया हर छोटे उद्यमी के अनुकूल हैं।
छोटे व्यापारी की समस्या अक्सर यही होती है। उसके पास पर्याप्त जमानत नहीं होती, कारोबार मौसमी होता है और ग्राहकों से भुगतान देर से मिलता है। ऐसी स्थिति में बैंक की न्यूनतम शेष राशि, नकद लेनदेन की सीमा, दस्तावेजी शर्तें और विभिन्न शुल्क मिलकर बोझ बन सकते हैं।
एचडीएफसी बैंक के व्यापारिक चालू खातों के आधिकारिक विवरण में अलग-अलग उत्पादों के लिए औसत तिमाही शेष राशि ₹10,000 से लेकर लाखों रुपये तक है। कुछ शर्तें पूरी करने पर छूट भी उपलब्ध है। यह अपने आप अनियमितता का प्रमाण नहीं, लेकिन बताता है कि बैंकिंग की सुविधाएँ खाते की श्रेणी और ग्राहक की लेनदेन क्षमता से कितनी जुड़ी हुई हैं।
जिस व्यापारी को अपनी कार्यशील पूँजी का हर रुपया कारोबार में लगाना पड़ता है, उसके लिए खाते में राशि बनाए रखना भी एक आर्थिक लागत है।
ब्याज की घोषित दर पूरी कहानी नहीं बताती
ऋण की वास्तविक लागत में ब्याज के अलावा प्रसंस्करण शुल्क और अन्य लागू खर्च भी आते हैं। ग्राहक यदि इनका अर्थ और कुल प्रभाव नहीं समझ पाता, तो कागज पर घोषित शुल्क भी उसके लिए अप्रत्याशित बोझ बन सकता है।आरबीआई ने खुद खुदरा और एमएसएमई ऋणों के लिए मुख्य तथ्य विवरण—केएफएस—का ढाँचा लागू किया है। इससे स्पष्ट है कि ऋण की शर्तों और लागत की पारदर्शिता एक महत्वपूर्ण नियामकीय विषय है। लेकिन छोटे ग्राहक के लिए अधिकार का कागज पर होना और उसे व्यवहार में इस्तेमाल कर पाना अलग बातें हैं।
इसीलिए सार्वजनिक बैंक की जरूरत केवल ऋणदाता के रूप में नहीं, बाजार में एक सुलभ और सामाजिक दायित्व वाले विकल्प के रूप में भी है।
आईडीबीआई के मूल उद्देश्य को भूलना उचित नहीं
आईडीबीआई की स्थापना औद्योगिक विकास को वित्त देने के लिए हुई थी। उसके ऐतिहासिक कार्यों में पहली पीढ़ी के उद्यमियों, पिछड़े क्षेत्रों, उद्योग और बुनियादी ढाँचे का विकास शामिल था। इन जरूरतों का महत्व आज भी बना हुआ है।
आज का आईडीबीआई पुराने स्वरूप की विकास वित्त संस्था नहीं है; वह वाणिज्यिक बैंक में बदल चुका है। फिर भी प्रश्न उठता है कि उसकी सार्वजनिक विरासत को मजबूत करने के बजाय उससे सरकारी नियंत्रण क्यों हटाया जा रहा है?सरकार का तर्क निजी पूँजी, नई तकनीक और बेहतर प्रबंधन है। ये आवश्यक हैं। लेकिन इनके लिए स्वामित्व बेचना ही एकमात्र उपाय क्यों माना जाए? पेशेवर प्रबंधन, ऋण स्वीकृति की जवाबदेही, राजनीतिक हस्तक्षेप पर रोक और तकनीकी सुधार सार्वजनिक स्वामित्व में भी किए जा सकते हैं।
सार्वजनिक सहयोग से सुधार, फिर नियंत्रण का हस्तांतरण
सरकार और एलआईसी की मदद तथा सुधार प्रक्रिया के बाद बैंक की वित्तीय स्थिति बेहतर हुई है। बैंक ने मार्च 2026 के परिणामों में सकल खराब ऋण अनुपात 2.32 प्रतिशत बताया। इसलिए बिक्री के पक्ष में केवल पुराने संकट का उल्लेख पर्याप्त नहीं है। सरकार को समझाना होगा कि सुधर चुके बैंक को सार्वजनिक नियंत्रण में आगे बढ़ाना कम उपयोगी क्यों है।
साथ ही, मौजूदा सरकारी और एलआईसी के शेयर बेचने से मिलने वाली रकम मुख्यतः विक्रेताओं को मिलेगी। उसे बैंक के भीतर आने वाली नई पूँजी के बराबर नहीं माना जा सकता। भविष्य के अतिरिक्त निवेश और उसकी शर्तों का अलग मूल्यांकन होना चाहिए।
भारत की विकास यात्रा में सार्वजनिक बैंकिंग की भूमिका बाकी है
भारत में सभी उद्यमियों की शुरुआत समान स्तर से नहीं होती। बड़े कारोबार को वित्तीय सलाहकार, बेहतर दस्तावेज और अनेक ऋण विकल्प मिल सकते हैं। कस्बे के दुकानदार और नए लघु उद्योगपति के लिए परिस्थितियाँ अलग होती हैं। सार्वजनिक नीति का काम इस असमानता को कम करना है।
भारत के संवैधानिक समाजवादी आदर्श का व्यावहारिक अर्थ भी यही होना चाहिए कि आर्थिक अवसर केवल मजबूत पूँजी वालों तक सीमित न रहें। निजी उद्यम की भूमिका स्वीकार करते हुए भी सरकार को ऐसे संस्थान बनाए रखने होंगे जो कमजोर सौदेबाजी क्षमता वाले नागरिकों और कारोबारियों के लिए काम करें।
निजी बैंक पर आरबीआई की निगरानी और प्राथमिकता क्षेत्र ऋण के नियम लागू रहते हैं। लेकिन नियामकीय अनुपालन और सार्वजनिक विकास की सक्रिय जिम्मेदारी एक जैसी बात नहीं हैं। निजीकरण के बाद छोटे व्यापारियों को नुकसान होना अभी सिद्ध परिणाम नहीं है; उनकी पहुँच और लागत की सुरक्षा के बिना नियंत्रण हस्तांतरित करना गंभीर नीतिगत जोखिम जरूर है।
एसबीआई को लेकर चिंता भविष्य की चेतावनी है
एसबीआई के निजीकरण का कोई निर्णय इस आलेख का आधार नहीं है। चिंता यह है कि यदि बैंकिंग की सफलता की कसौटी लगातार मुनाफा, शुल्क आय और अधिक लाभ देने वाले ग्राहकों तक सीमित होती गई, तो सार्वजनिक बैंक भी उसी व्यावसायिक दबाव में अपनी सामाजिक भूमिका कमजोर कर सकते हैं।
सरकारी स्वामित्व अपने आप अच्छी सेवा की गारंटी नहीं है। इसलिए सार्वजनिक बैंकों में भी सुधार चाहिए—पर ऐसा सुधार जो छोटे ग्राहक की पहुँच बढ़ाए, उसे महँगी और कठिन शर्तों के सामने अकेला न छोड़े।आईडीबीआई की बिक्री आगे बढ़ाने से पहले छोटे कारोबारियों के लिए सुलभ ऋण, उचित और स्पष्ट शुल्क, शाखाओं की पहुँच तथा कर्मचारियों के अधिकारों की लागू करने योग्य सुरक्षा सामने आनी चाहिए। केवल भविष्य की दक्षता और बेहतर सेवा के आश्वासन पर्याप्त नहीं हैं।
हमारा मत है कि इन सार्वजनिक दायित्वों की ठोस सुरक्षा और सार्वजनिक स्वामित्व में सुधार के विकल्पों का स्पष्ट मूल्यांकन किए बिना आईडीबीआई का नियंत्रण निजी हाथों में सौंपना उचित नीति नहीं है। सरकार को बैंक बेचने से पहले यह सुनिश्चित करना चाहिए कि देश के छोटे उद्यमी की वित्तीय आवाज कमजोर न पड़े।